自主可控与国产替代 概念辨析及计算机软硬件领域实践
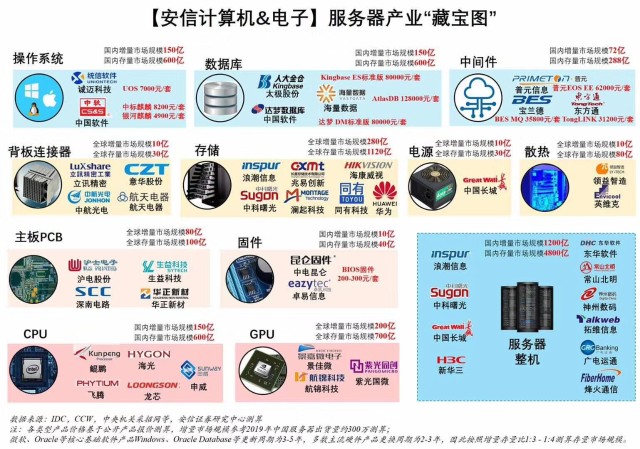
在当今全球科技竞争加剧的背景下,“自主可控”和“国产替代”成为计算机软硬件领域的高频词汇。许多人将二者混为一谈,但实际上它们的内涵、目标和实现路径存在显著差异。本文将深入剖析这两个概念的区别,并结合安信证券的自主可控归纳图,梳理计算机软硬件领域的核心脉络。
一、自主可控与国产替代的核心区别
1. 定义不同
- 国产替代:指用本国生产的产品替代进口产品,强调产地属性。只要是在中国境内制造,无论技术来源是自主研发还是引进吸收,都属于国产替代。例如,采用国外架构授权生产的芯片,仍然算国产芯片。
- 自主可控:指核心技术、知识产权、供应链和标准均由本国主体掌控,不受外部制约。即使产品产自国外,只要核心技术自主,也可视为自主可控(但通常要求国境内可控)。
2. 目标层次不同
- 国产替代:目标是降低对进口的依赖,保障供应链稳定,偏向“ quantitative ”(数量)指标,如国产化率。
- 自主可控:目标是掌握发展主导权,防范“卡脖子”风险,偏向“ qualitative ”(质量)指标,如代码自主率、架构自主性。
3. 实现路径不同
- 国产替代:可通过引进、合资、授权等方式快速实现。例如,早期国产手机操作系统基于安卓定制。
- 自主可控:必须靠自主研发,从底层芯片、指令集、操作系统到应用软件全栈突破。例如,龙芯、鲲鹏、麒麟软件等。
4. 关系
自主可控是国产替代的高级阶段。国产替代不一定自主可控,但自主可控通常需要国产替代作为基础。在当前国际环境下,我国正从“国产替代”向“自主可控”加速迈进。
二、计算机软硬件领域的自主可控框架
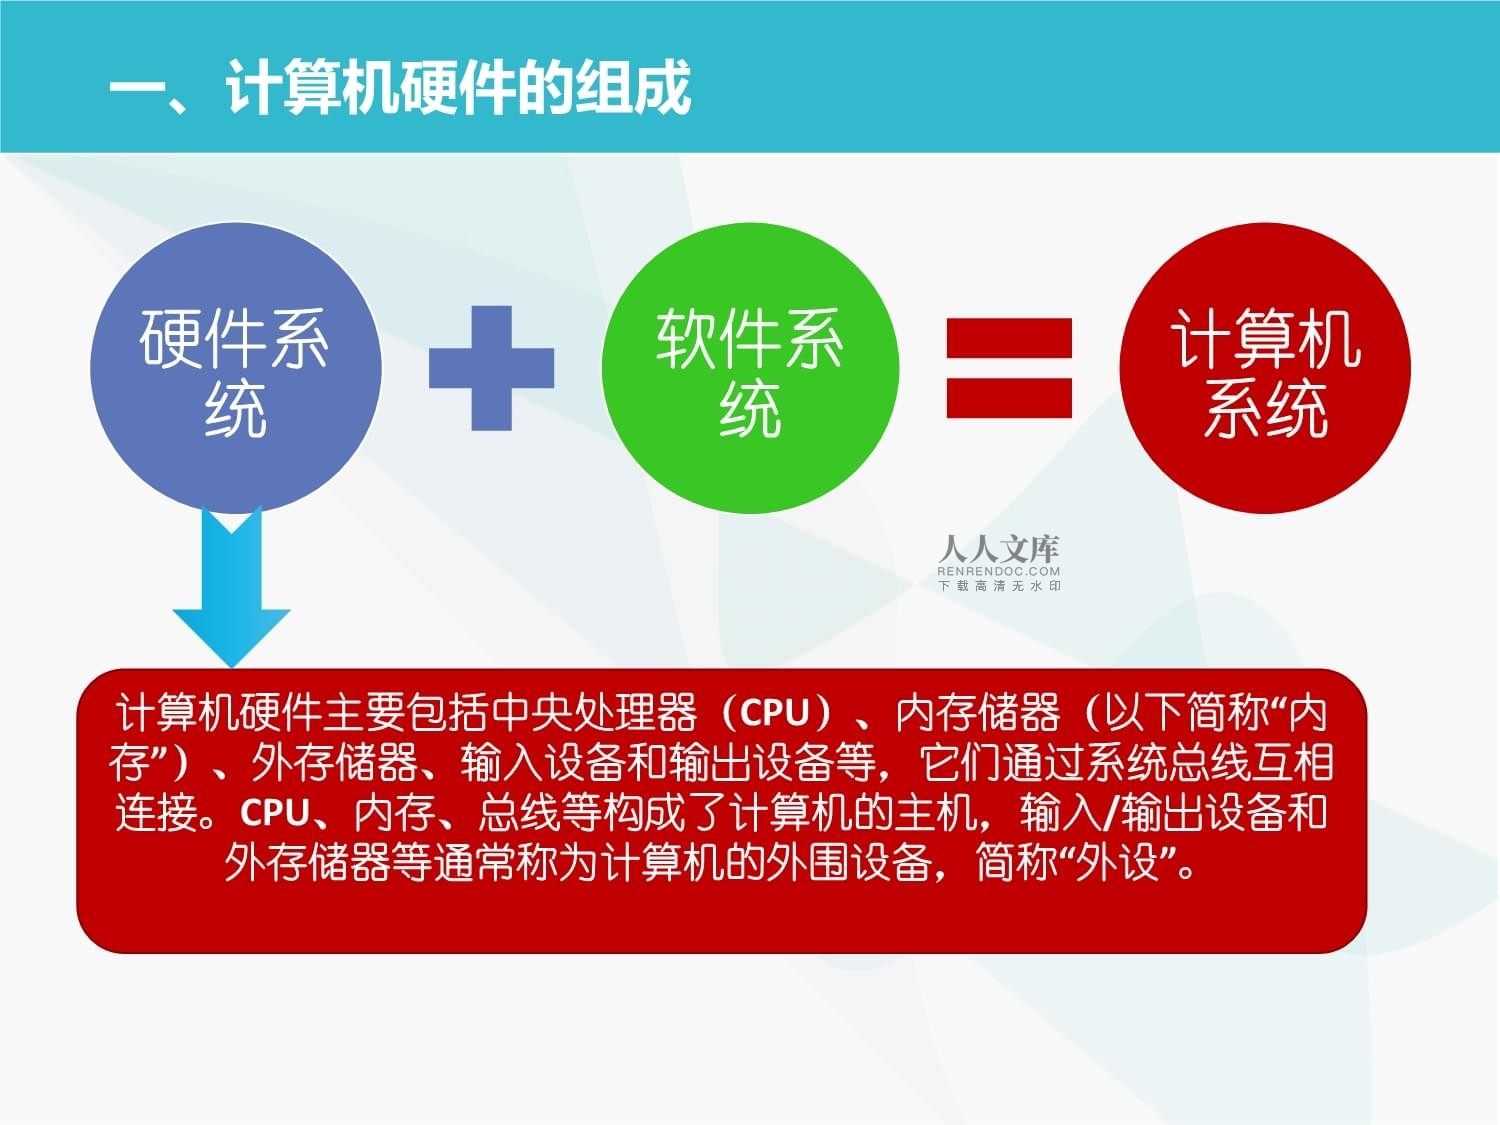
计算机软硬件体系可分为基础硬件、基础软件、应用软件等层级。安信证券曾发布“自主可控归纳图”, systematic 梳理了各环节的国产化进展和核心标的。以下结合该图(需查看原图)归纳主要领域:
| 层级 | 细分领域 | 自主可控关键点 | 代表企业/产品 |
|------|----------|----------------|----------------|
| 基础硬件 | CPU | 指令集自主、知识产权 | 龙芯、鲲鹏、飞腾、海光、申威 |
| | GPU/DPU | 图形计算、AI加速 | 景嘉微、寒武纪、海光 |
| | 存储 | 闪存芯片、主控 | 长江存储、兆易创新 |
| | 服务器 | 整机设计、固件 | 浪潮、华为、中科曙光 |
| 基础软件 | 操作系统 | 内核自主、生态建设 | 麒麟软件、统信UOS、鸿蒙 |
| | 数据库 | 核心引擎自主 | 达梦、人大金仓、GaussDB |
| | 中间件 | 消息、Web、事务 | 东方通、金蝶天燕、宝兰德 |
| | 虚拟化 | Hypervisor自主 | 华为FusionCompute、深信服 |
| 应用软件 | 办公套件 | 文档格式、协作 | WPS、永中Office |
| | 工业软件 | CAD/CAE/EDA | 中望软件、华大九天、广联达 |
| | 信息安全 | 加密、防火墙 | 奇安信、启明星辰、深信服 |
| 外部设备 | 打印机 | 主控芯片、耗材 | 奔图、纳思达 |
| | 扫描仪 | 图像处理 | 中晶、紫光 |
(注:以上为部分示例, complete 列表请参考安信证券原图。)
三、自主可控的难点与趋势
难点:
1. 生态壁垒:Wintel、ARM+Android生态成熟,国产替代需迁移适配。
2. 技术差距:高端芯片、EDA工具等仍依赖进口。
3. 成本压力:自主研发投入大,短期性价比低。
趋势:
1. 政策驱动:党政、金融、电信等行业率先国产化。
2. 技术融合:云原生、AI为自主可控带来新机遇(如昇腾生态)。
3. 开源协作:OpenHarmony、openEuler等开源社区加速创新。
四、
自主可控与国产替代是既有联系又有区别的战略概念。在计算机软硬件领域,我国已从简单的国产替代迈向深层次的自主可控。唯有坚持自主研发、开放合作,才能在全球科技竞争中立于不败之地。如需详细归纳图,可查阅安信证券相关研究报告。